稀土,你可能平时很少听说,但它藏在电动车、风力发电机、战机、导弹甚至各种高端电子设备里,是用量不一定大,缺了却可能让整条产业链都转不起来的关键材料。
近期的稀土博弈,也再次成了全球关注的焦点。
稀土的“隐形威力”
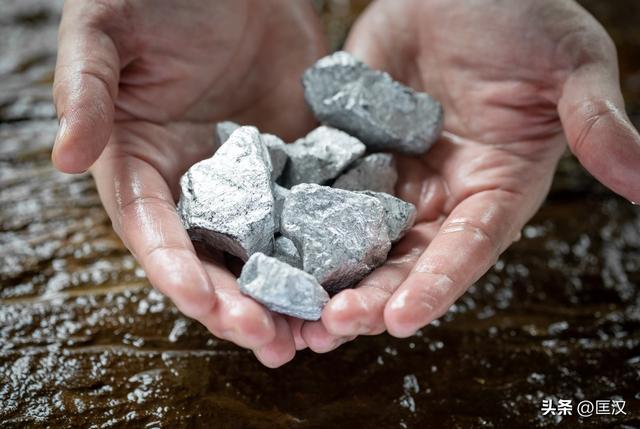
很多人以为稀土就是特别稀有的泥土,其实它是17种元素的统称。
真正困难的地方,不只是有没有矿,更在于能不能把不同元素高效分离、提纯,再加工成金属、合金和永磁材料。
稀土在一件产品里的成本占比可能并不高,但一旦供应中断,汽车、电机、军工、航空航天等产业都可能受到影响。
中国近年来不断完善稀土相关物项出口管制制度,也让美日欧越来越清楚:
关键矿产真正重要的,不只是地下埋着多少矿,而是谁掌握了完整供应链。
中国的稀土优势在哪?
全球稀土资源并不只集中在中国,澳大利亚、美国、巴西等国都有相当规模的储量。
但到了加工环节,情况就完全不同了。
按照国际能源署的数据,2024年中国占全球磁性稀土精炼产量约91%,烧结永磁体产量更达到94%左右。
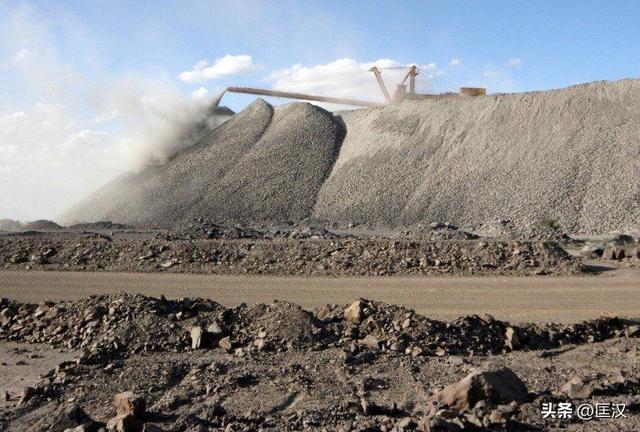
这才是中国真正的优势。矿石从地下挖出来,只是第一步。
后面还要经过选矿、分离、精炼、金属制造、合金加工,再变成可以装进电机和武器装备里的高性能磁体。
几十年下来,中国已经形成了一条从上游开采到中游分离,再到下游磁材制造的完整产业链,同时积累了技术、人才、设备和规模优势。
所以,西方现在面对的问题不是“找不到矿”,而是就算找到矿,短时间内也很难复制这一整套工业体系。
澳洲的稀土困境
澳大利亚恰恰就是最典型的例子。
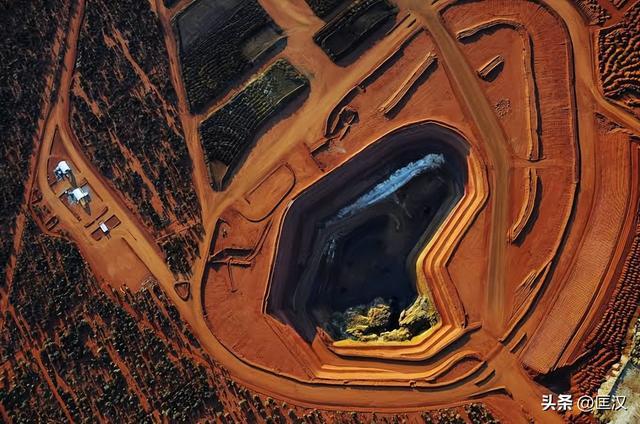
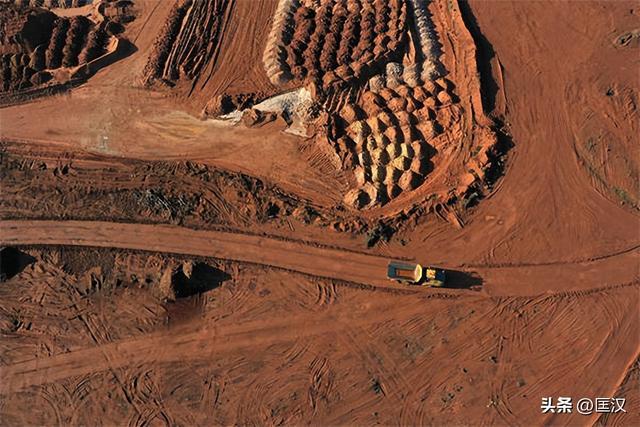
澳大利亚拥有丰富的稀土资源,美日也一直把它当成摆脱对中国供应链依赖的重要支点。但有矿,并不代表马上就能形成竞争力。
澳大利亚人工成本高,环保审批严格,新建分离和加工设施投入巨大。如果没有长期政府补贴和稳定订单,企业很难单纯依靠市场力量和中国成熟产业链竞争。
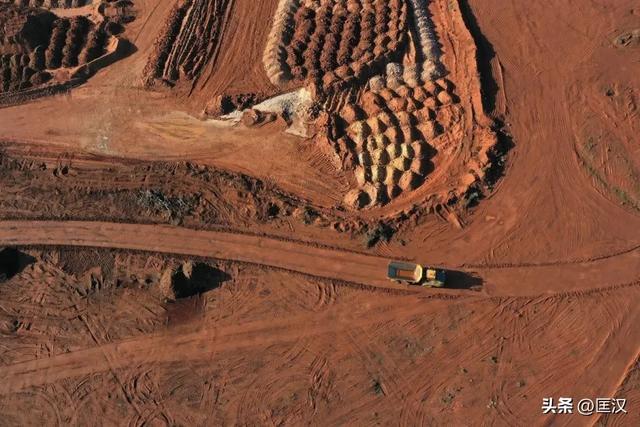
澳大利亚最大的稀土企业莱纳斯虽然已经成为中国之外重要的供应商,但其重要分离加工能力长期布局在马来西亚,这本身就说明,真正困难的不是把矿挖出来,而是后面的加工环节。
近年来,澳大利亚还在加强对关键矿产项目的审查,希望把更多资源掌握在自己和盟友手中。
问题是,限制中国资本相对容易,重新建起一整套高效率、低成本的稀土产业链,却不是几年就能完成的。
稀土博弈的未来
现在美日澳都在加速投入,希望建立中国之外的稀土供应链,美国也在补贴本土分离和磁体项目。
但真正的瓶颈依旧集中在中下游。
矿山可以靠投资加快建设,分离厂也可以花钱建,可技术经验、工程人员、稳定良率和下游客户体系,都需要时间积累。
更何况,中国本身还在继续升级稀土产业,并没有停下来等别人追赶。
所以,未来真正的较量,不是谁地下的稀土更多,而是谁能把矿石稳定、低成本地变成高性能材料,再送进汽车、机器人、风机和军工产业链。
澳大利亚有资源,美国有资金,日本有技术积累,但三者想把这些优势真正拼成一条能够替代中国的完整产业链,仍然需要相当长的时间。
稀土博弈本质上就是供应链的较量。
澳大利亚有矿,却缺少完整的加工和制造能力;美日想降低对中国的依赖,也必须先补上这些最难、最贵、最需要时间积累的环节。
这才是中国在全球稀土产业里真正难以替代的地方。
第二证券提示:文章来自网络,不代表本站观点。